●生活にはどんな影響があるの?
●それってメリットある?おいしいの?
僕は、
2008年から仕事として
FP(ファイナンシャルプランナー)
をやっていますし、
現在は、FP育成も
手掛けていたりします。
そしてなぜ今回、
「イールドカーブコントロール」を
テーマに記事にするかというと…
僕自身が触れておきたかったから!
( ゚Д゚)(笑)
というのもありますが、
現場でクライアントさんに話す際にも
必ず登場する話でして、
イメージくらいは伝えておきたかった!!
が真面目な回答。
■住宅ローンの金利が低い水準に
■投資用ローンの金利が低い水準に
言葉自体が呪文みたいで
難しく聞こえますが、
僕たちにとってのメリットを
シンプルに表現すると、
があげられます。
クライアントさんに
今回のテーマを
話せるようになることで、
提案できる幅が広がる
というのはあります。
ということで、
ザックリと書いていきます!
すんごく詳しい記事を書いている方も
いらっしゃいますから、
僕自身は要点を伝えることにします!!
まずは、イールドカーブコントロールが発表されるまでの3つの大きな流れをササッとまとめると
1:2013年4月4日
マネタリーベースを
2倍にするという発表
- 円の価値を薄くするよ~ってこと
2:2014年10月31日
追加の金融緩和の発表
- 円の価値をますます薄くするよ~
- 金利を下げるよ~
- 株価を上げるよ~
- 不動産価格を上げるよ~ってこと
円安にして不動産価格を上げちゃいましょう?!日銀による追加の金融緩和(2014年発表)
3:2016年1月29日
初のマイナス金利の導入を発表
- マーケットにより
お金が流れるようにするよ~
⇒結果として不動産融資が加速
ちょっとやり過ぎて、長期金利がマイナス?!これはマズイ
ここまで金融緩和政策を
打ち出してきた日銀ですが、
要は、
「やり過ぎた」わけです( ゚Д゚)(笑)
具体的には、
マイナス金利と国債大量購入の
組み合わせで金利は低下したものの、
過度に金利が低下
してしまったんですね。
で、特に長期金利、具体的には
10年物国債の金利までマイナス
に突入してしまい・・・
10年物国債自体で
運用しているorその金利に連動する形で
商品を作っている
- 銀行
- 保険
- 年金
の運用にまで
悪影響が出始めたわけです(笑)
まぁ分かりやすいイメージ?
でいくと、
10年物国債買ってても
利回りが
マイナスなわけですから、
・増えないじゃん!!!
・むしろマイナスになるやん!
ってわけです。
具体的には、
以下の図を見てください。
基準日 2016年9月1日 国債金利情報 数値を抜粋
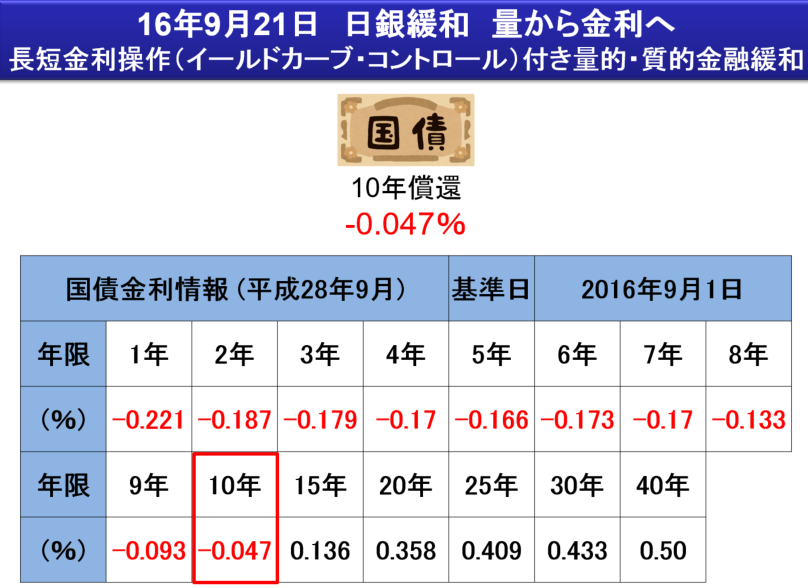
見てもらえるとわかりますが、
10年物国債の金利が
マイナス0.047%
になっていますね(笑)
で、この10年物国債の金利を0%
に誘導しようっていうわけで、
次に発表したのが、
2016年9月21日
長短金利操作
(イールドカーブ・コントロール)
付き量的・質的金融緩和
でした・・・
って思いますよね(笑)
はい、続きで説明します
( ..)φメモメモ
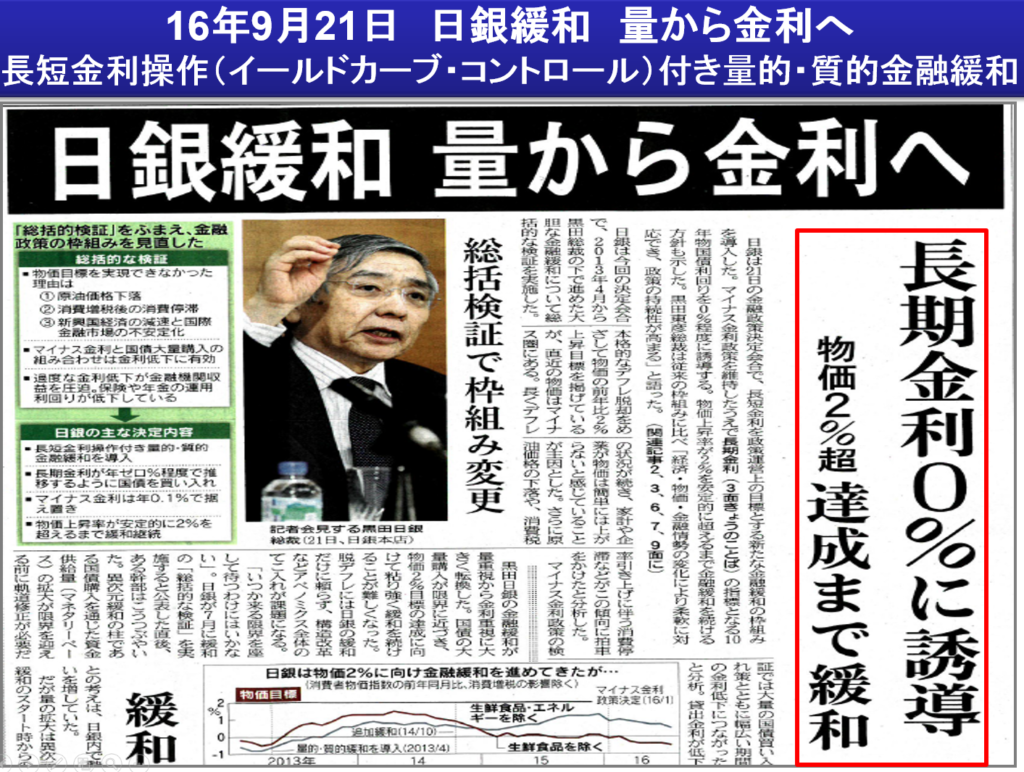
イールドカーブ・コントロールで10年物国債の利回りを0%に誘導するよ~
2016年9月21日
長短金利操作(イールドカーブ・コントロール)付き量的・質的金融緩和を発表
引用元 2016年9月22日 日経新聞
狙いとしては、
■10年物より短い国債の
金利はマイナスに
■10年物国債は0%に誘導
■10年物以上の国債の
金利はプラスに
という流れを狙ったものです。
図で表すと下記の図の
赤色の線のような感じを狙ったわけです!
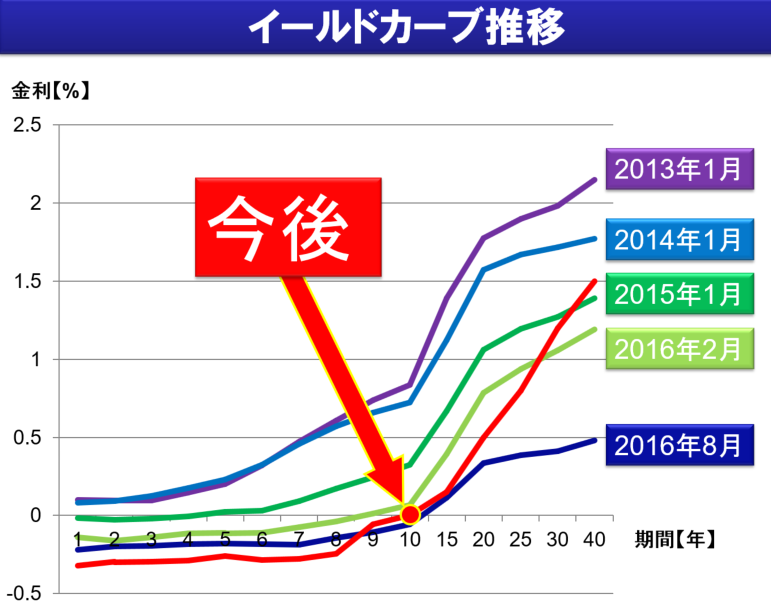
上記の図で分かる通り、
金融緩和政策の重ね掛けで
金利の曲線がどんどんと
下に下がっています。
日銀の国債の買い入れ対象を
10年未満の短期の方に
集中させて短期の金利を下げて
10年物国債の金利を0%に
誘導するわけですね。
長期金利を0%に誘導すると、なぜ、不動産投資に追い風なのか?!
すご~くザックリ
とした話になりますが、
不動産投資をする場合の
コストの1つに、
ローン金利ってのがあります。
不動産投資をする多くの場合が、
ローンを組みます。
そうすると、当然に、
元金の返済と借り入れた
お金に対する「利息」を
支払うことになります。
で、今回の長期金利0%の誘導
(短期金利はマイナスに誘導)
という話は、
「金利は低いままにしておくね~」
=「利息は少なくしておくね~」
と言っているわけですから、
まぁ当然、
今後一生ず~っと
上記の状態が続くということが
確約されたわけではありません。
立つという意味では、
賢く立ち回れば
資産形成の効率を上げるための
ヒントになるニュース
であることは
間違いありません。
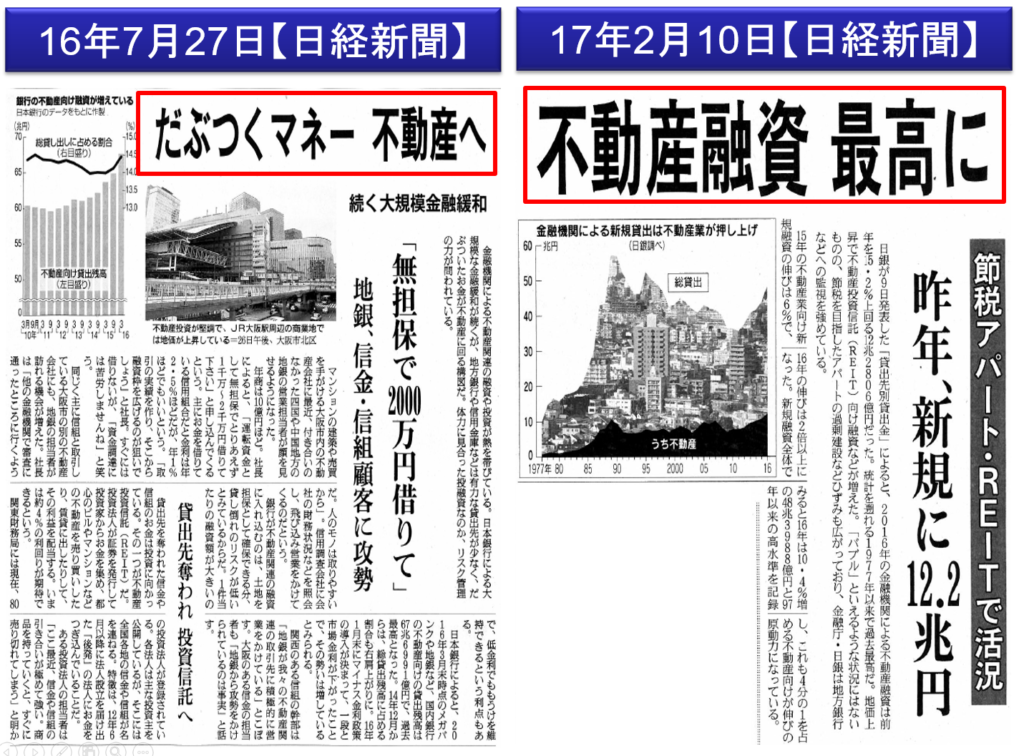
だぶつくマネーが不動産へ、そして、不動産融資は1977年以来最高に
引用元 2016年7月27日 日経新聞 / 2017年2月10日 日経新聞
今回の
イールドカーブコントロール
だけではなく、一連の流れの中で、
不動産投資が活発になっています。
さらに、円安が進行した分、
海外勢からすると、
それだけ日本の「円で表記された」
不動産価格は
割安感が強くなっている
わけですから、
海外勢の日本の不動産買いも
かなり加速しています。
これはまた別の記事にでも
書きたいと思います。
まとめ
●生活にはどんな影響があるの?
●それってメリットある?おいしいの?
言葉自体が呪文みたいで
難しく聞こえますが、
僕たちにとってのメリットを
シンプルに表現すると、
■住宅ローンの金利が低い水準に
■投資用ローンの金利が低い水準に
不動産融資の金利が下がること
があげられます。
インフレ・円安による
物価上昇という大きな流れの中で、
「金利を低い水準のままピン止めする」
という発表は、
そのまま不動産投資の活性化を意味します。
効率の良い資産形成をしていくために
最も合理的な方法は、
国・政府自体と逆行することなく、
むしろ、
同じようなポジション取りを
心掛けることに
あるかと思います・・・
って、真面目にまとめようと
し過ぎですね( ゚Д゚)
文字で伝えるだけだと
限界がありますので、
もし、もっと勉強したいなぁと
思ったなら、
セミナーに参加して見て欲しいです。
では、今回はここまで~!

高単価FPの育成
副業FP卵の育成
⇒ 【無料動画&無料セミナー】
3大特典
(動画・書籍・セミナー)
をプレゼント!
本業FPをスケールしたい方へ
副業FPでマネタイズしたい方へ
(※FP資格が無くてもOKです)
初心者0からFP副業を始めて
3か月で150万円
6か月で800万円
1年で1,000万円
など多数の実績例があります。
期間限定で無料動画を公開中です↓
今のうちにご視聴ください
↓ ↓ ↓ ↓ ↓